价格站上十年高位!AI最缺的,竟是一张“布”?
资本观潮 | 2026-11-13 17:49:19 独家
都亚男 来源:大众新闻
薄如蝉翼的玻璃纤维布(电子布),正站在这轮AI行情的聚光灯下。
作为覆铜板(CCL)的骨架材料,电子布几乎藏身于每一块印制电路板(PCB)之中。受 AI 算力基建热潮拉动,这张不起眼的薄布,价格冲上近十年高位。
三季报里,玻纤龙头利润数倍增长,产线上,国内外新老玩家纷纷落子。紧缺由何而起?这轮紧平衡又将持续多久?

算力,如何“点燃”一张布
这张薄布,凭什么站上十年高位?
托住这张布身价的,是下游层层叠起的算力需求。AI浪潮里,PCB作为核心部件率先受益,而电子布的需求随之水涨船高。
据方正证券研报,AI服务器PCB层数已从传统的10层提升至16—24层,单台电子布用量达传统服务器的3—8倍;800G/1.6T高速交换机PCB需采用Low-Dk低介电电子布,单机用量为传统交换机的2—3倍。
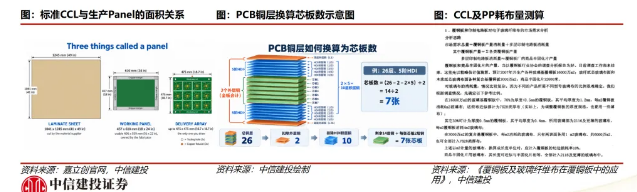
需求旺盛之下,价格是最先亮起的“信号灯”。国金证券研报显示,自2025年四季度以来,7628电子布报价累计涨幅达217%,今年10月为13.15元/米,而去年三季度期末仅4.15元/米,涨价频次与幅度均超预期。到11月3日,7628厚布报价14.6—14.65元/米,2116薄布20.2元/米,1080薄布20.75—20.8元/米,2116与1080两款薄布年内涨幅均超140%。
价格一路飙涨,电子布的生产企业率先受益。2026年三季度,电子布板块业绩同环比继续高增,普通E布涨价贡献了业绩弹性。
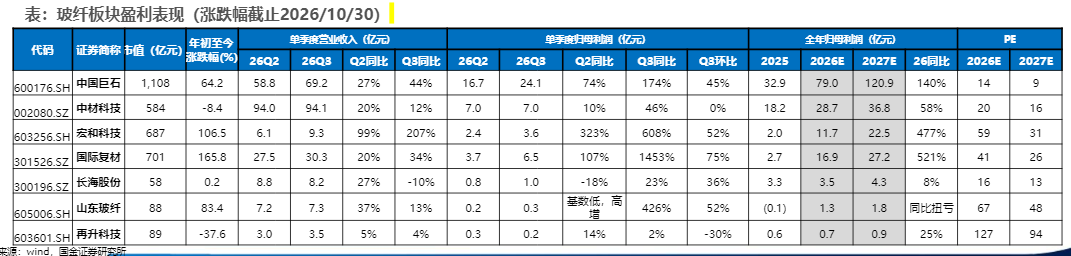
前三季度,中国巨石单季归母净利润24.12亿元,同比增长174%、环比增长45%;中材科技归母净利润7.02亿元,同比增长46%、环比持平,增量主要来自普通E布涨价与隔膜单平净利修复;宏和科技归母净利润3.64亿元,同比增长608%、环比增长52%;国际复材归母净利润6.46亿元,同比增长1453%、环比增长75%。
值得注意的是,粗纱行业今年虽整体价格端略有压力,但明年有望迎来上涨,玻纤企业或继续受益。国金证券表示,在AI高景气、贵金属大涨拉高成本的背景下,龙头投资重心偏向AI电子布,2026—2027年成为粗纱供给小年,也有望为2027年价格弹性埋下伏笔。
行业“扩产潮”拉开序幕
价格高企、利润加码,行业随即掀起一轮产能扩张竞赛。
11月5日盘后,日本日东纺(Nitto Boseki)公布2027财年二季度(2026年4—9月)财报,4—9月其电子材料事业营收299.46亿日元,同比增长27.9%;营业利润146.58亿日元,同比增长63.1%。日东纺同时宣布追加约200亿日元投资,扩充设备,将低热膨胀系数玻纤布T-Glass产能目标,由此前2028年度的3倍进一步提至2029年度的3.6倍。据报道,日东纺一家便占据全球超八成T-Glass供应,向英伟达等AI芯片厂商供货。
国内龙头已顺势落子。11月6日,国际复材披露总投资11.58亿元的高性能电子纤维布龙山项目,建成后年产1.11亿米电子级玻纤布,建设期为2026年11月至2027年9月。这已是其一年之内第二次加码。去年12月,国际复材曾公告年产3600万米高频高速电子纤维布项目,今年8月底变更为高性能基材项目,规划产能2513万米、总投资上调至30.21亿元,产品聚焦LDK一代和二代。
多家头部企业的扩产方向,几乎全部指向高附加值特种布。
中国巨石5月、7月先后公告淮安二期与桐乡项目,分别总投资44.31亿元、24.05亿元,规划配套3.2亿米、2.5亿米电子布,均预计2027—2028年陆续释放。中材科技借道定增,44.81亿元募资8月获批复,其中31.4亿元投向济宁3500万米低介电布和泰安2400万米超低损耗低介电布,合计新增特种布5900万米。宏和科技3月公告拟在黄石投资约80亿元建设高性能电子材料产业园,规划高端电子布1.5亿米,定位极薄、超薄布。此外,港股上市公司建滔积层板多点布局,韶关7万吨电子纱产线6月底提前投产,当地9500万米电子布项目三季度全面投产,清远、南沙项目分别计划2027年上半年、三季度落地。
高景气之下,跨界“造布”者接踵而至。
汽车内饰面料企业旷达科技10月底宣布由子公司投资5.01亿元,建设年产约3500万米电子布一期项目。石英玻璃龙头菲利华早年收购中益新材,掌握石英纤维成布关键能力。OLED材料企业莱特光电切入第三代低介电布(Q布)赛道,西安基地总投资约10亿元。
一张薄布之上,新旧玩家正在不断增加新筹码。
“一布难求”,还要多久
热潮之下,最受关注的问题是,这轮“一布难求”行情,还要持续多久?
当前行业库存已处历史低位,几乎处于零库存状态。在近期举行的业绩说明会上,国际复材表示,当前电子布领域供需偏紧,各品类产品库存处于低位;中国巨石表示,目前电子布供应依然紧张,电子布维持低位库存水平。
再往深层推演,供给端的刚性瓶颈究竟何在?
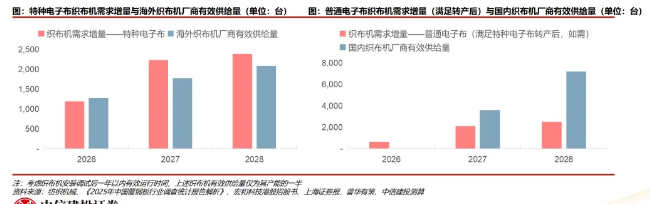
第一道坎是织机。据财联社报道,全球高端电子布用喷气织机90%以上被丰田自动织机占据,1080型及以下超薄布领域市占率接近95%,受产能限制,高端织机的正常交付周期18-24个月。
值得注意的是,转机也在酝酿,国产织机正在加快国产替代的进程。中信建投预计,2027下半年,国产织布机在普通电子布生产上批量应用。在丰田、津田驹等海外织布机优先供给特种电子布生产用的情况下,2027-2028年织布机供给瓶颈问题可由山东日发及浙江万利等国产厂商实现有效缓解。
第二道坎,藏在更上游的贵金属里。电子布产线设备需用铂铑合金漏板(约90%铂+10%铑),今年以来,铂金、铑价走高,新增产线的设备投入大幅增加,拉长投资回报期。中材科技近日在接待投资者调研时表示,当前铂金等贵金属价格处于高位,第二代低介电纤维布新增供给存在压力。
那么,供给端难题何时有望缓解?从公开扩产节奏看,国内大规模有效新增供给,将在2027年二季度后逐步兑现,释放窗口集中在2027年下半年之后。
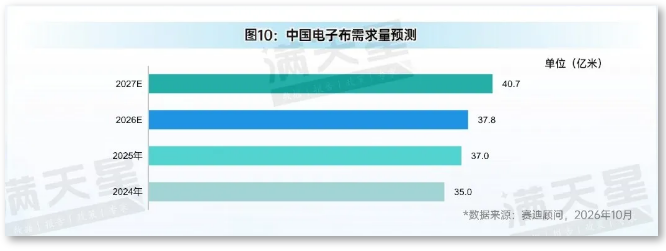
与此同时,需求还在愈演愈烈。赛迪顾问数据显示,国内电子布需求量从2024年的35亿米增至2025年的37亿米,2026年预计37.8亿米,2027年40.7亿米。更值得关注的是结构性缺口,Low-Dk二代布、低热膨胀布、石英Q布的供给缺口达30%—50%,其中二代布与低热膨胀布的紧缺,预计贯穿2026年全年及2027年。
供给到2027年下半年开始释放,需求的曲线却仍在向上。这轮紧平衡何时转向,要看产能能否如期爬坡,也要看AI还会跑出多快的增速。
(大众新闻记者 都亚男)
责任编辑:李文