让养老机构的经营收益进入信贷决策——青岛银行枣庄分行落地首笔“颐养收益权质押贷”
大众新闻·农村大众 2026-11-16 14:40:02原创
近期,青岛银行枣庄分行联动“农农e链”数字化平台,以养老机构符合条件的预期收益权为质押标的,向滕州市信诚阳光老年公寓发放贷款300万元,落地该行首笔“颐养收益权质押贷”。这笔业务通过经营信息核验、收益测算与融资约束管理相衔接,为缺少合格不动产抵押物的养老机构拓展了融资渠道。
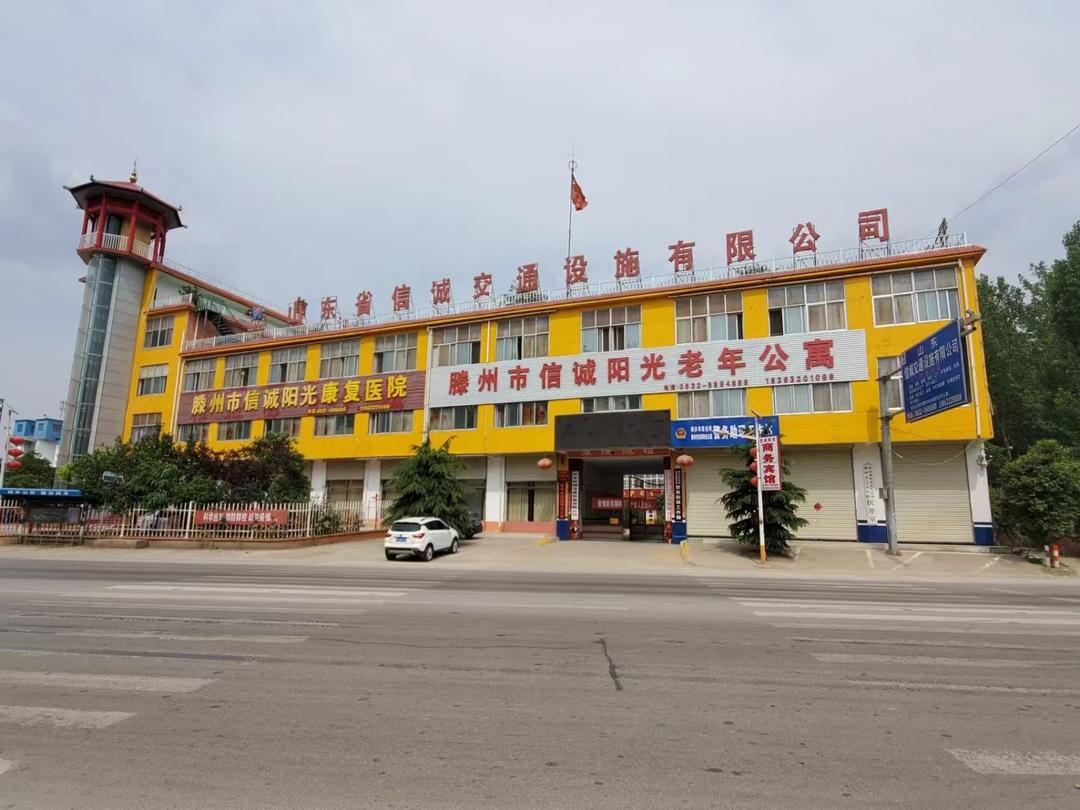
滕州市信诚阳光老年公寓现有床位300张,运营较为成熟,入住情况稳定,床位及照护服务收入形成持续现金流。但受经营场所等资产权属条件限制,机构难以按照传统不动产抵押方式获得融资。如何让银行看清经营基础、核实收入来源、判断收益能否持续,成为破解这一融资难题的关键。
根据人民银行枣庄市分行、枣庄市民政局等五部门《关于推行养老机构“颐养收益权质押贷”融资模式的通知》精神,青岛银行枣庄分行将本行产品与“农农e链”数据服务相衔接。平台对机构资质、床位运营、服务收费和回款等信息进行关联核验,形成经营基础、收益来源及融资约束的适数化表达,为银行自主开展授信审查提供依据。
在信息核验环节,平台围绕机构经营基础和预期收益形成确认凭证。养老机构资产确认凭证归集机构资质、备案床位、照护能力、运营及信用等信息;预期收益确认凭证以床位为基础经营单元,关联入住率、收费标准、护理等级和实际回款等信息。相关凭证记录经营事实及核验依据,帮助银行了解机构的服务能力和收入形成条件。平台提供数据核验、状态表达与业务协同服务,相关出质登记由银行向法定登记机构依法办理。
收益测算进一步落实到具体经营活动。平台通过比对备案床位、实际开放床位及护理型床位情况,核实经营规模;结合入住稳定性、照护等级和收费结构,分析收入来源;通过账户流水核验实际回款,为银行结合运营成本等因素评估持续还款能力提供依据。政策性补贴则需结合具体条件和资金用途核实,符合条件的可纳入还款能力测算,其是否纳入质押范围另行依法判断。
在融资办理中,“数字资产锁定+预期收益权质押”机制将经营基础、收益范围与融资约束相衔接,明确质押范围、期限、融资额度、回款账户和还款安排,并按规定向中国人民银行动产融资统一登记公示系统办理质押登记。通过登记查询、约束状态记录和账户管理,辅助银行识别重复担保等风险。银行据此结合自身业务规则,独立判断授信条件和融资额度。
放款后,相关主体按约定跟踪机构运营、收入回款和账户变化,对异常情况开展核验、反馈与协同处理;贷款结清后,及时解除相应融资约束并按规定办理注销登记。出现重大经营风险时,依据合同约定依法开展权益处置和业务协同。养老机构承担经营及合同履约责任,银行自主审贷并承担信贷风险,平台及其他服务方按职责和约定履责。
本次贷款依托青岛银行养老金融专属产品“养老企易贷”落地。通过本行产品与当地预期收益权质押融资机制衔接,银行将养老机构的经营基础、收益形成条件和融资约束纳入授信考量,为轻资产养老机构提供更贴合经营特点的金融服务。本次业务为识别养老机构经营价值、推动可信数据进入信贷决策提供了实践案例,也为同类机构探索融资路径积累了经验。
下一步,青岛银行枣庄分行将落实当地推广部署,继续完善养老机构收益测算和动态监测机制,总结业务办理与风险协同经验,推动形成可复制的服务流程,为更多缺少传统抵押物、具备真实经营基础的养老机构匹配信贷资源,支持养老服务能力提升和银发经济发展。
(大众新闻·农村大众通讯员 张洪波 徐兴亮)
责任编辑:张婷