存量商业的主力军,正在等待一次市场化定价
大众报业·齐鲁壹点 2026-11-17 22:35:53
近年来中小城市和县城的消费正在成为新的增量来源。2026年9月14日,国联安泰华城封闭式商业不动产证券投资基金(以下简称“泰华城REIT”)申报材料获证监会接收,9月15日上交所项目动态显示“已申报”;随后进入问询环节,上交所针对资产负债、估值参数、运营费用、租约和治理问题等出具反馈意见。
10月20日反馈意见公布后,很快引发市场争论:有人用潍坊泰华城项目“资不抵债”给整只基金定性;有人以县域经济、下沉市场消费等政策支持一路护航。两种说法都太省事,也都没有回答投资人真正关心的问题:
当中国大量中小城市的存量商业进入资本市场,我们该用什么语言给它们定价?
REITs不是项目公司的股票,投资人买的是底层资产未来产生现金流、形成可供分配金额的收益权。城市能级、历史包袱固然不可忽视,但最终决定价格的,是现金流。
01
潜力市场
不是低质市场
“下沉市场”在商业地产里经常被误读成“低线、低质、低回报”,其实更准确的说法是“潜力市场”:相对于一线核心商圈,其人口、消费和商业供给仍处在成长阶段,品牌密度、消费场景和运营效率还有提升空间。泰华城就是典型案例。
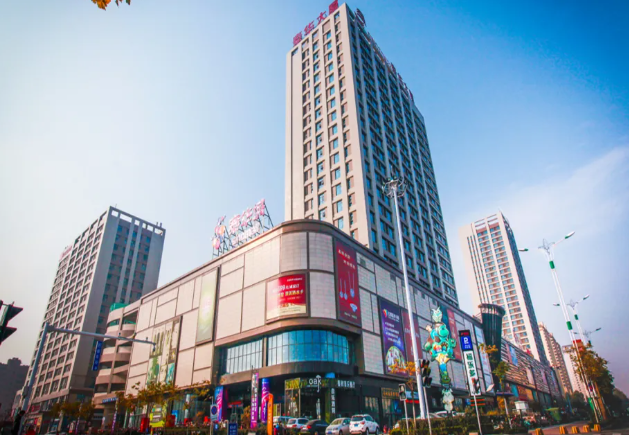
本次进入国联安泰华城REIT底层资产池的是潍坊奎文、青州两处泰华城。两个项目总建筑面积31.87万平方米,可供出租/经营面积合计约12.84万平方米,分别已运营约19年和12年,属于持续经营多年的存量商业而非闲置资产。
2025年,两项目合计营业收入17,407.09万元、净利润5,199.24万元、NOI 11,155.98万元;潍坊和青州的出租率分别为97.58%和94.69%,租金收缴率分别为99.50%和99.18%。这些数字说明,潜力市场不是没有消费,也不是没有现金流。真正的问题是:这些现金流能不能被长期、稳定、透明地定价。
从市场序列来看,商业不动产REITs试点开闸以来,入池资产主要集中在一二线核心商圈,发起人以央企、地方国企和头部房企为主。但下沉市场也有案例:南通启东吾悦广场、江门大融城都进入队列。
泰华城REIT作为由本地民企独立持有运营的商业不动产项目,在山东这是第一单。此次组合申报直接下沉到地级市主商圈和县级市,为中国REITs发展提供了新的探索样本。
从原始权益人来看,山东大墉置业和潍坊泰华城商业为山东世纪泰华集团体系内两家公司。山东世纪泰华集团创立于2000年,是山东本土的综合性城市运营服务商,在潍坊、青州、安丘等多地落地泰华城系列城市综合体项目,作为本地“城市美好生活服务商”的代表,山东世纪泰华集团具备成熟的商业自持、品牌招商、精细化运营与商圈持续孵化能力。
从后续扩募来看,多家泰华城(含假日广场、泰华广场)已被列为扩募的潜在标的,山东世纪泰华集团承诺持续注入优质商业不动产,有利于发挥REITs基金平台价值。
从政策支持来看,《关于推动城市高质量发展的意见》提出“提高中小城市和县城承载能力”,2026年《政府工作报告》提出“活跃线下消费,激发下沉市场消费活力”,指向的正是泰华城这类中小城市和县域存量商业的盘活与资本化。
这也是泰华城值得被认真讨论的原因。如果商业不动产REITs只能服务少数一线核心地标,就无法成为存量资产盘活的主渠道。真正有可能构成盘活主力的,恰恰是大量已经运营十年以上、仍有现金流、但需要重新资本化和运营提升的区域商业。泰华城正是理解这个群体的一把钥匙。
02
纠正“资不抵债”标签
回归现金流本质
根据项目招募说明书,潍坊泰华城项目备考报表显示该项目2026年一季度资产负债率为121.64%,被贴上“资不抵债”的标签。
首先,我们需要澄清的是项目的备考报表不等同于企业的真实报表,就潍坊泰华城项目而言,其产权持有主体为大墉置业,根据项目招募说明书,大墉置业报表显示其2026年一季度资产负债率仅为55.54%,资产负债率较低;
其次,项目备考报表仅是模拟项目单独运营状态下的财务报表,资产负债率高不代表项目资产不好,这在已上市发行产权REITs项目中为常见现象;
最后,项目备考报表的资产负债率超过100%不代表项目“资不抵债”。潍坊泰华城项目建成于2008年,至今已运营超18年,项目初始建造成本约3.22亿元,按成本法进行计量入账并经过18年折旧摊销,目前账面净值仅为1.85亿元。但根据项目招募说明书,潍坊泰华城项目估值为13.71亿元,若按评估价值13.71亿和2.31亿负债测算,项目的资产负债率仅为16.85%。因此,资产负债率高主要系因会计核算原因导致,而非项目“资不抵债”。
2025年,潍坊和青州两项目合计净利润5,199.24万元,NOI为11,155.98万元,近一期平均出租率分别为97.08%和94.35%,申报估值合计20.45亿。这几个数字放在一起,已印证项目较强的运营水平和现金流创造能力。
03
让市场给资产定价
市场建设不是替投资人挑选项目,而是提供一个可比较、可质疑、可交易的价格形成机制。上交所的反馈意见共13页,覆盖业务参与人、不动产合规、经营财务、估值和基金治理,说明监管在实质推进该项目审批。
泰华城不是一组无风险的资产,也不是可以用“资不抵债”标签否定的资产。它有经营基本盘,也有稳定现金流。对于这样的资产,应当让公开市场根据现金流、运营、估值、治理和交易完成定价。
监管问询把未定价的风险变成公开信息,投资人用真金白银为风险定价,资产方根据价格信号改善运营,才是存量商业REITs长期健康发展的基础。
盘活存量资产,最终不是再找一个接盘方,而是让这类资产进入一个公开、持续、可验证的价格体系。真正能成为盘活主力的,从来不是某一个明星项目,而是泰华城所代表的这一群体 —— 运营十年以上、仍有现金流、但需要重新资本化和运营提升的区域商业。对潜力市场来说,它们能否被合理定价,比一时的发行结果更重要。
声明:本文基于泰华城REIT招募说明书(草案)、上交所受理反馈意见及公开政策文件展开分析和解读,不构成任何投资建议,不代表监管机构、基金管理人、原始权益人及其关联方立场。
未经书面许可任何机构和个人不得以任何形式转发、转载、翻版、复制、刊登、发表、修改、仿制或引用本订阅号中的内容。
责任编辑:刘炳文