金价跌至一年低位,谁在卖、谁还在买?
南方+ 2026-11-17 21:42:59
11月17日,国际金价在前一交易日跌至一年多低位后小幅反弹,现货黄金回升至3868美元/盎司附近,但仍在低位徘徊。此前一天,金价盘中最低触及3830.74美元/盎司。
如果今年1月在金价历史高位买入黄金,持有至今,按国际现货金价计算,账面价格已回落约31%。从年初一度被追捧的投资热门,到如今持续调整,黄金也让不少投资者感受到市场波动的压力。
但市场另一端,却出现了不同的景象:今年前三季度,全球央行仍净买入黄金675吨,中国人民银行10月也实现连续第24个月增持。
一边是短期交易资金承压,一边是长期储备资金持续买入。面对同一轮金价调整,两类买家为何作出不同选择?金价在3800美元附近能否找到新的支撑?
加息周期下投资者的撤退
金价下跌的直接压力来自利率与美元。
“主要原因是市场达成了进入加息周期的共识。”广东省黄金协会副会长兼首席黄金分析师朱志刚表示。芝加哥商品交易所集团(CME)FedWatch工具显示,交易员预计美联储将在12月议息会议上加息25个基点的概率达97.4%。加息的预期强化了投资者撤离的意愿,使得金价承压。
为什么美联储加息,金价会受到冲击?
机制并不复杂。虽然黄金和美国国债都被市场视为无风险资产,但美国国债按期付息。美联储加息后,国债收益率提高,这意味着投资者持有黄金所要放弃的票息变多。在这样的情况下,投资者肯定更偏向收益更高的美债,对黄金的需求下降。
同时,受到汇率的影响,美元走强还会增加非美元投资者的购金成本。在国际市场中,黄金的交易锚定美元。因此,即使在金价不变的情况下,投资者购买同样数量的黄金,在换汇上需要花费更多的本币,需求端因此再受一层抑制。
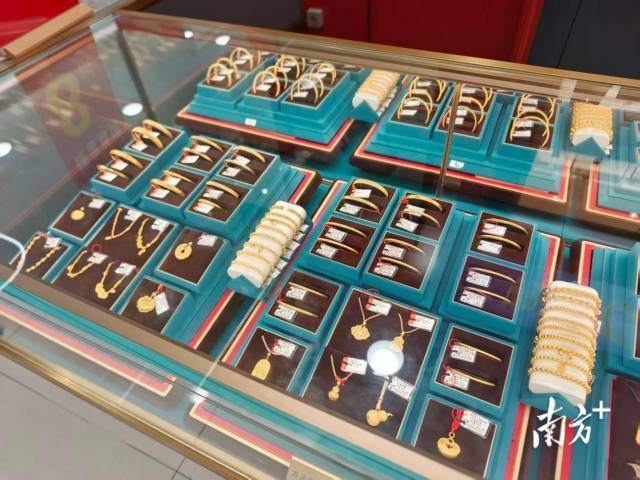
金价下跌各国央行仍在买入
与投资者短期抛售、纷纷离场不同,各国央行基本都在扩大对黄金的储备量,甚至金价越跌,购买量越多。自今年3月金价开始下跌以来,全球官方机构都在加速抄底,世界黄金协会的数据显示,在二季度,全球央行净购金289吨,同比大涨62%,第三季度各国央行净买入321吨黄金,为2024年以来最大季度购买量。
“央行的购金和地缘政治紧张,都是支撑金价的重要因素。”朱志刚说。央行购金的逻辑与交易盘不同。央行需要的是尽可能在单一主权信用之外分散风险的能力。
落在事实层面是美国主导的地缘冲突不断升级,从俄乌冲突,再到中东局势持续拉扯,各国央行通过配置更多样化的资产以丰富多元性,从而分散风险。
在这个层面来看,黄金的长期战略配置作用得以凸显。截至2026年10月末,中国央行黄金储备为7830万盎司(约2435.4吨),当月增持83万盎司(约25.82吨),实现连续第24个月增持。
不过朱志刚也提醒:“央行也不会无限制地购买。”一方面,各国央行都有黄金储备目标,在达到既定目标后,便会放缓购买。另一方面,如果之后金价还在不断下跌,投资者持续撤离,出于流动性的考量,央行也会放缓购金的脚步。
买家间的争夺:3800,跌到谷底了吗
就在一周前,黄金还在4000美元关口的争夺战上,一周后,市场开始讨论金价会不会跌破3800美元。
“3800这个位置,可能还会有一个争夺。”朱志刚分析。消息层面上看,目前支撑金价的因素并未消失:地缘政治紧张、各国央行购金、投资需求增加,基本支撑面依然稳定。
但在技术面上,“机构整体在看空金价,因为在现在这个阶段,加息这一因素更占主导,利好的因素就被忽略了”。
金价后续会怎么走?“短期内下跌空间可能还存在,但长期来看,央行连续24个月的增持给了看多的很大信心,也不排除出现重大事件大幅反弹、重新回到4000美元上方的可能,这关键看这一轮下跌的幅度。”朱志刚表示。
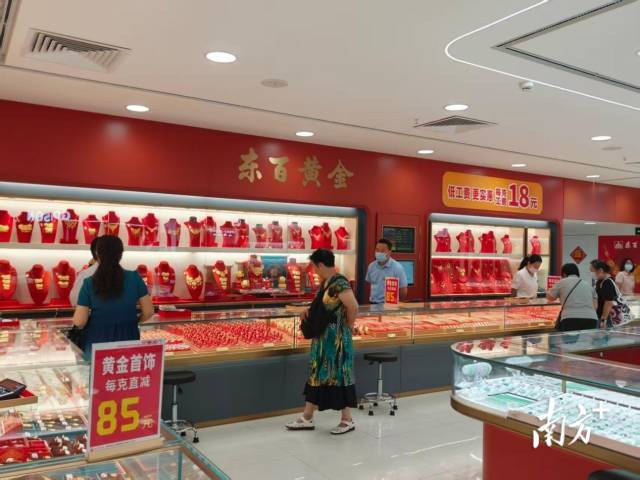
后续有两个关键观察窗口值得跟踪。
第一个观察窗口是12月议息会议。加息25个基点是当前的主流预期,比结果更重要的是会后声明如何描述后续路径——是一次针对通胀反弹的调整,还是一轮加息周期的起点。
第二个观察窗口是股市的相关走势。若股市的抛售范围扩大,出于流动性考虑,不排除投资者被迫卖出黄金换取现金的情形出现。彼时,更多买家退场,黄金会受到更大的冲击。
同一个3850美元,交易盘看到的是利率与美元的压力,储备盘看到的是配置成本。短期定价权在流动性与美联储手里,长期买盘在央行手里,两类资金的逻辑分歧,也注定黄金的价格之路依旧波折。
责任编辑:吕原