三十年,5517亿:一支保险队伍的时代答卷
大众新闻·黄三角早报 2026-11-18 17:20:50
1996年,中国多数城市街头,还没有手机专卖店,没有扫码支付,没有共享单车。街上偶尔能看到一些穿西装、拎公文包的人,骑着车穿行于居民楼之间。他们敲开一扇门,站在门口,先递上一张名片,然后问一句:“您听说过保险吗?”
多数人的回答是:没有。
那时候,保险还是一个外来的陌生词。根据国家统计局的数据,1996年全国保费收入756亿元,其中人身险保费收入311亿元。人均保费支出约63元。这意味着,一个普通中国人一年花在保险上的钱,不过是一个家庭一顿饭的开销。
这些数字勾勒出1996年前后中国保险业的基本面貌:一个几乎空白的市场,和一个个不知道保险为何物的家庭。
1996年,中保人寿成立,中国人寿保险股份有限公司(以下简称“中国人寿”)的前身迈入人身保险专业化经营时代。也是在这一年,个人营销代理人制度在国有寿险体系内全面落地。4万名保险销售人员深入街巷、社区与乡镇。个险渠道全年总保费不足12亿元。
三十年后,2025年,中国人寿个险渠道总保费达到5517.90亿元,个险销售人力58.7万人。
从不足12亿到5517亿,从4万人到58.7万人。数字背后,是一支队伍与一个社会不断变化的风险结构之间,持续了三十年的磨合与回应。
“保险?什么叫保险?”
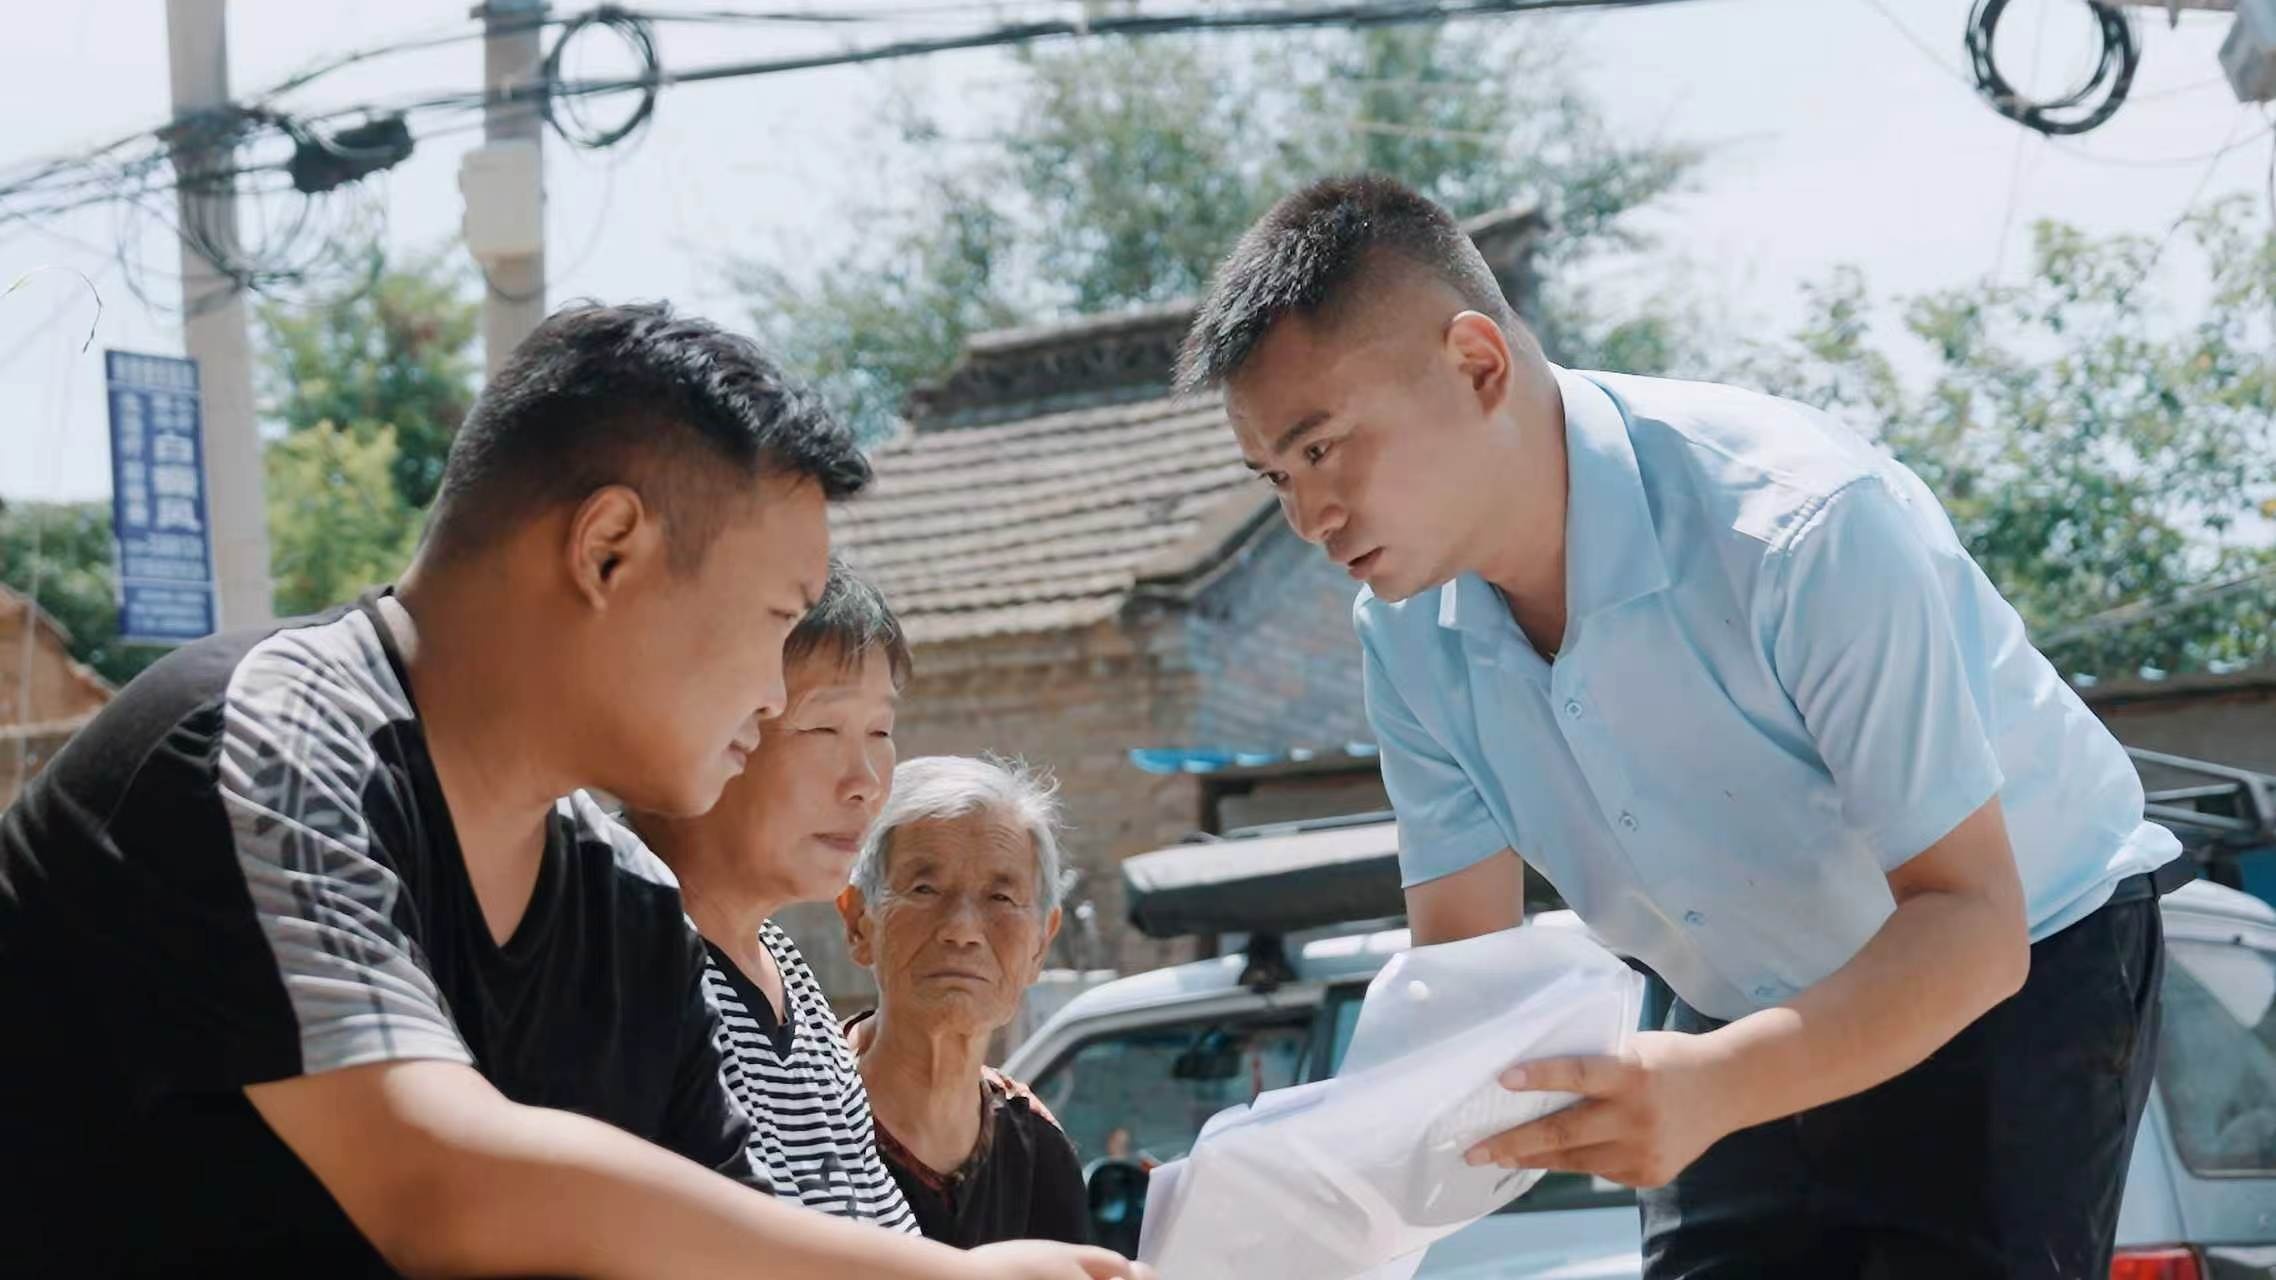
1997年盛夏,一个二十出头的年轻人走进广东省中山市一家单位推广保险。入行一年多,他每天骑着摩托车跑遍镇街村落,白天递资料、讲条款,晚上陌生拜访。那一年,他将中山二路、三路沿街的商铺跑了个遍,把一次次陌生拜访,慢慢沉淀为后来多年的信任。
那是90年代中国保险销售人员共同的日常。无论刮风下雨,他们背着展业包,里面装着保单、宣传资料、计算器、收据,甚至还有一台验钞机。天热穿衬衫,天冷穿西服打领带,骑自行车穿过大街小巷。
“保险?什么叫保险?”这是那个年代保险销售人员最常被问到的问题。客户普遍的疑虑是:保险公司是国家的吗?保险是不是骗人的?
储蓄,是当时大多数家庭认为最可靠的风险应对方式。
中国人寿的回应方式,首先是从产品设计上降低门槛。早期的保险产品带有鲜明的时代印记:月交、半年交、年交等灵活缴费方式,小额基础保障保单,少儿险、简易定期寿险。有销售人员回忆,向客户推销时会说“每月50块,就拥有一份保障”,对方往往就感兴趣,当场就答应了。
产品之外,更深层的是代理人制度的本土化实践。1992年,外资险企率先将个人营销代理人制度引入国内,但试点仅局限于少数城市。国外的代理人制度建立在成熟的中产社会和信用体系之上。而90年代的中国,简单照搬,行不通。
中国人寿,以“国有保险公司”建立最初的信任,灵活缴费的小额产品降低决策门槛,再通过将营销服务延伸到县域、乡镇,搭建起一个覆盖基层的服务网络。新人入行的第一课是“三讲”:讲行业、讲公司、讲自己。核心就是回答那个年代最根本的问题:“你们是谁,凭什么信你们”。
到2002年末,中国人寿个险渠道保费规模较1996年实现十余倍增长,全国绝大多数重点乡镇已设立营销服务部。
第一代保险销售人员完成了中国保险市场最初的“启蒙”:让保险从一个陌生概念,逐渐成为中国家庭可以理解、可以接触、可以选择的风险管理方式。
从一张保单到一个家庭
进入2000年以后,中国的城市面貌发生巨变。商品房小区拔地而起,私家车进入普通家庭。2005年前后,“保险、房子、汽车正在成为中产阶层追逐的新‘三大件’”的说法开始见诸报端。
保险需求在增长,内容也在变化。保险销售人员发现,客户问的问题不一样了,“孩子上学,教育金怎么准备?”“父母年纪大了,养老怎么办?”
一张保单不够了。一个家庭的风险敞口,从单一的个人风险,扩展到了家庭的房贷、教育、养老等多重维度。
中国人寿在2003年完成股改上市,借此契机升级经营理念,主动优化业务结构,提高期交业务占比。
面对银保渠道的迅速崛起,中国人寿确立了以个险渠道为核心,团险、银保全面发展的格局。更重要的变化发生在服务体系上。中国人寿逐步建立起营销与收展两支专业队伍:营销队伍侧重新客户开发,收展队伍侧重续期服务。
一位从业者回忆,她曾有一位客户在投保后连续多年未出险,但每年续期缴费时都会和她聊几句孩子的成绩、工作的变动。后来客户确诊重疾,理赔款到账那天,客户说了一句让她记了很多年的话:“当初买的时候没想过真能用上,但现在觉得,幸好有。”
保险的价值,不在签约那一刻,而在风险真正发生的瞬间。客户托付的不只是一份合同,而是一个家庭在遭遇变故时的底线。保险销售人员的角色,也从促成签单的拓荒者,变成了在最需要的时刻能够出现的人。
2013年,中国人寿个险渠道总保费突破千亿关口,个险渠道续期保费占渠道总保费比重超过八成。稳定的续期现金流,成为抵御行业周期波动的压舱石。
中国家庭对保险的托付,开始有了时间的重量。
当潮水改变方向
随着消费理念和保险意识的不断成长,过去客户问的是“保险是什么”,现在客户开始问“这个产品的保障功能具体是什么 ”“条款里这条免责到底什么意思”。
客户越来越懂保险,必须真正理解产品和客户的财务状况,才能回答对方的问题。
中国人寿的回应从队伍服务能力提升和业务结构改善开始。2014年起,个险渠道不断优化管理机制,持续改善队伍质态,主动压缩趸交业务。2016年,全渠道首年期交保费上市以来首次超越趸交保费,长期保障业务成为核心引擎。
2019年,中国人寿启动“鼎新工程”,坚持高质量发展不动摇,以客户为中心,以生产单元为重心,聚焦价值,聚焦大个险,推动个险队伍全面转型升级,坚持稳健经营,强化队伍实力。2022年,“八大工程”接续推进,聚焦存量队伍专业化升级、新型营销模式探索,并配套“众鑫计划”推动优增优育。
数据印证了转型价值。2023年,个险十年期及以上首年期交保费同比增长18.4%,月人均期交提升28.6%。2024年,十年期及以上首年期交占首年期交比重达56.42%。
喧嚣的规模竞赛渐渐落幕。保险销售人员从“产品销售者”走向专业顾问。
当保险重新定义自己
2020年第七次全国人口普查显示,中国60岁及以上人口占比达到18.7%。个人养老金制度在2022年正式落地。健康管理、养老服务成为经济与社会发展核心。数字技术也在改变行业的运作方式。
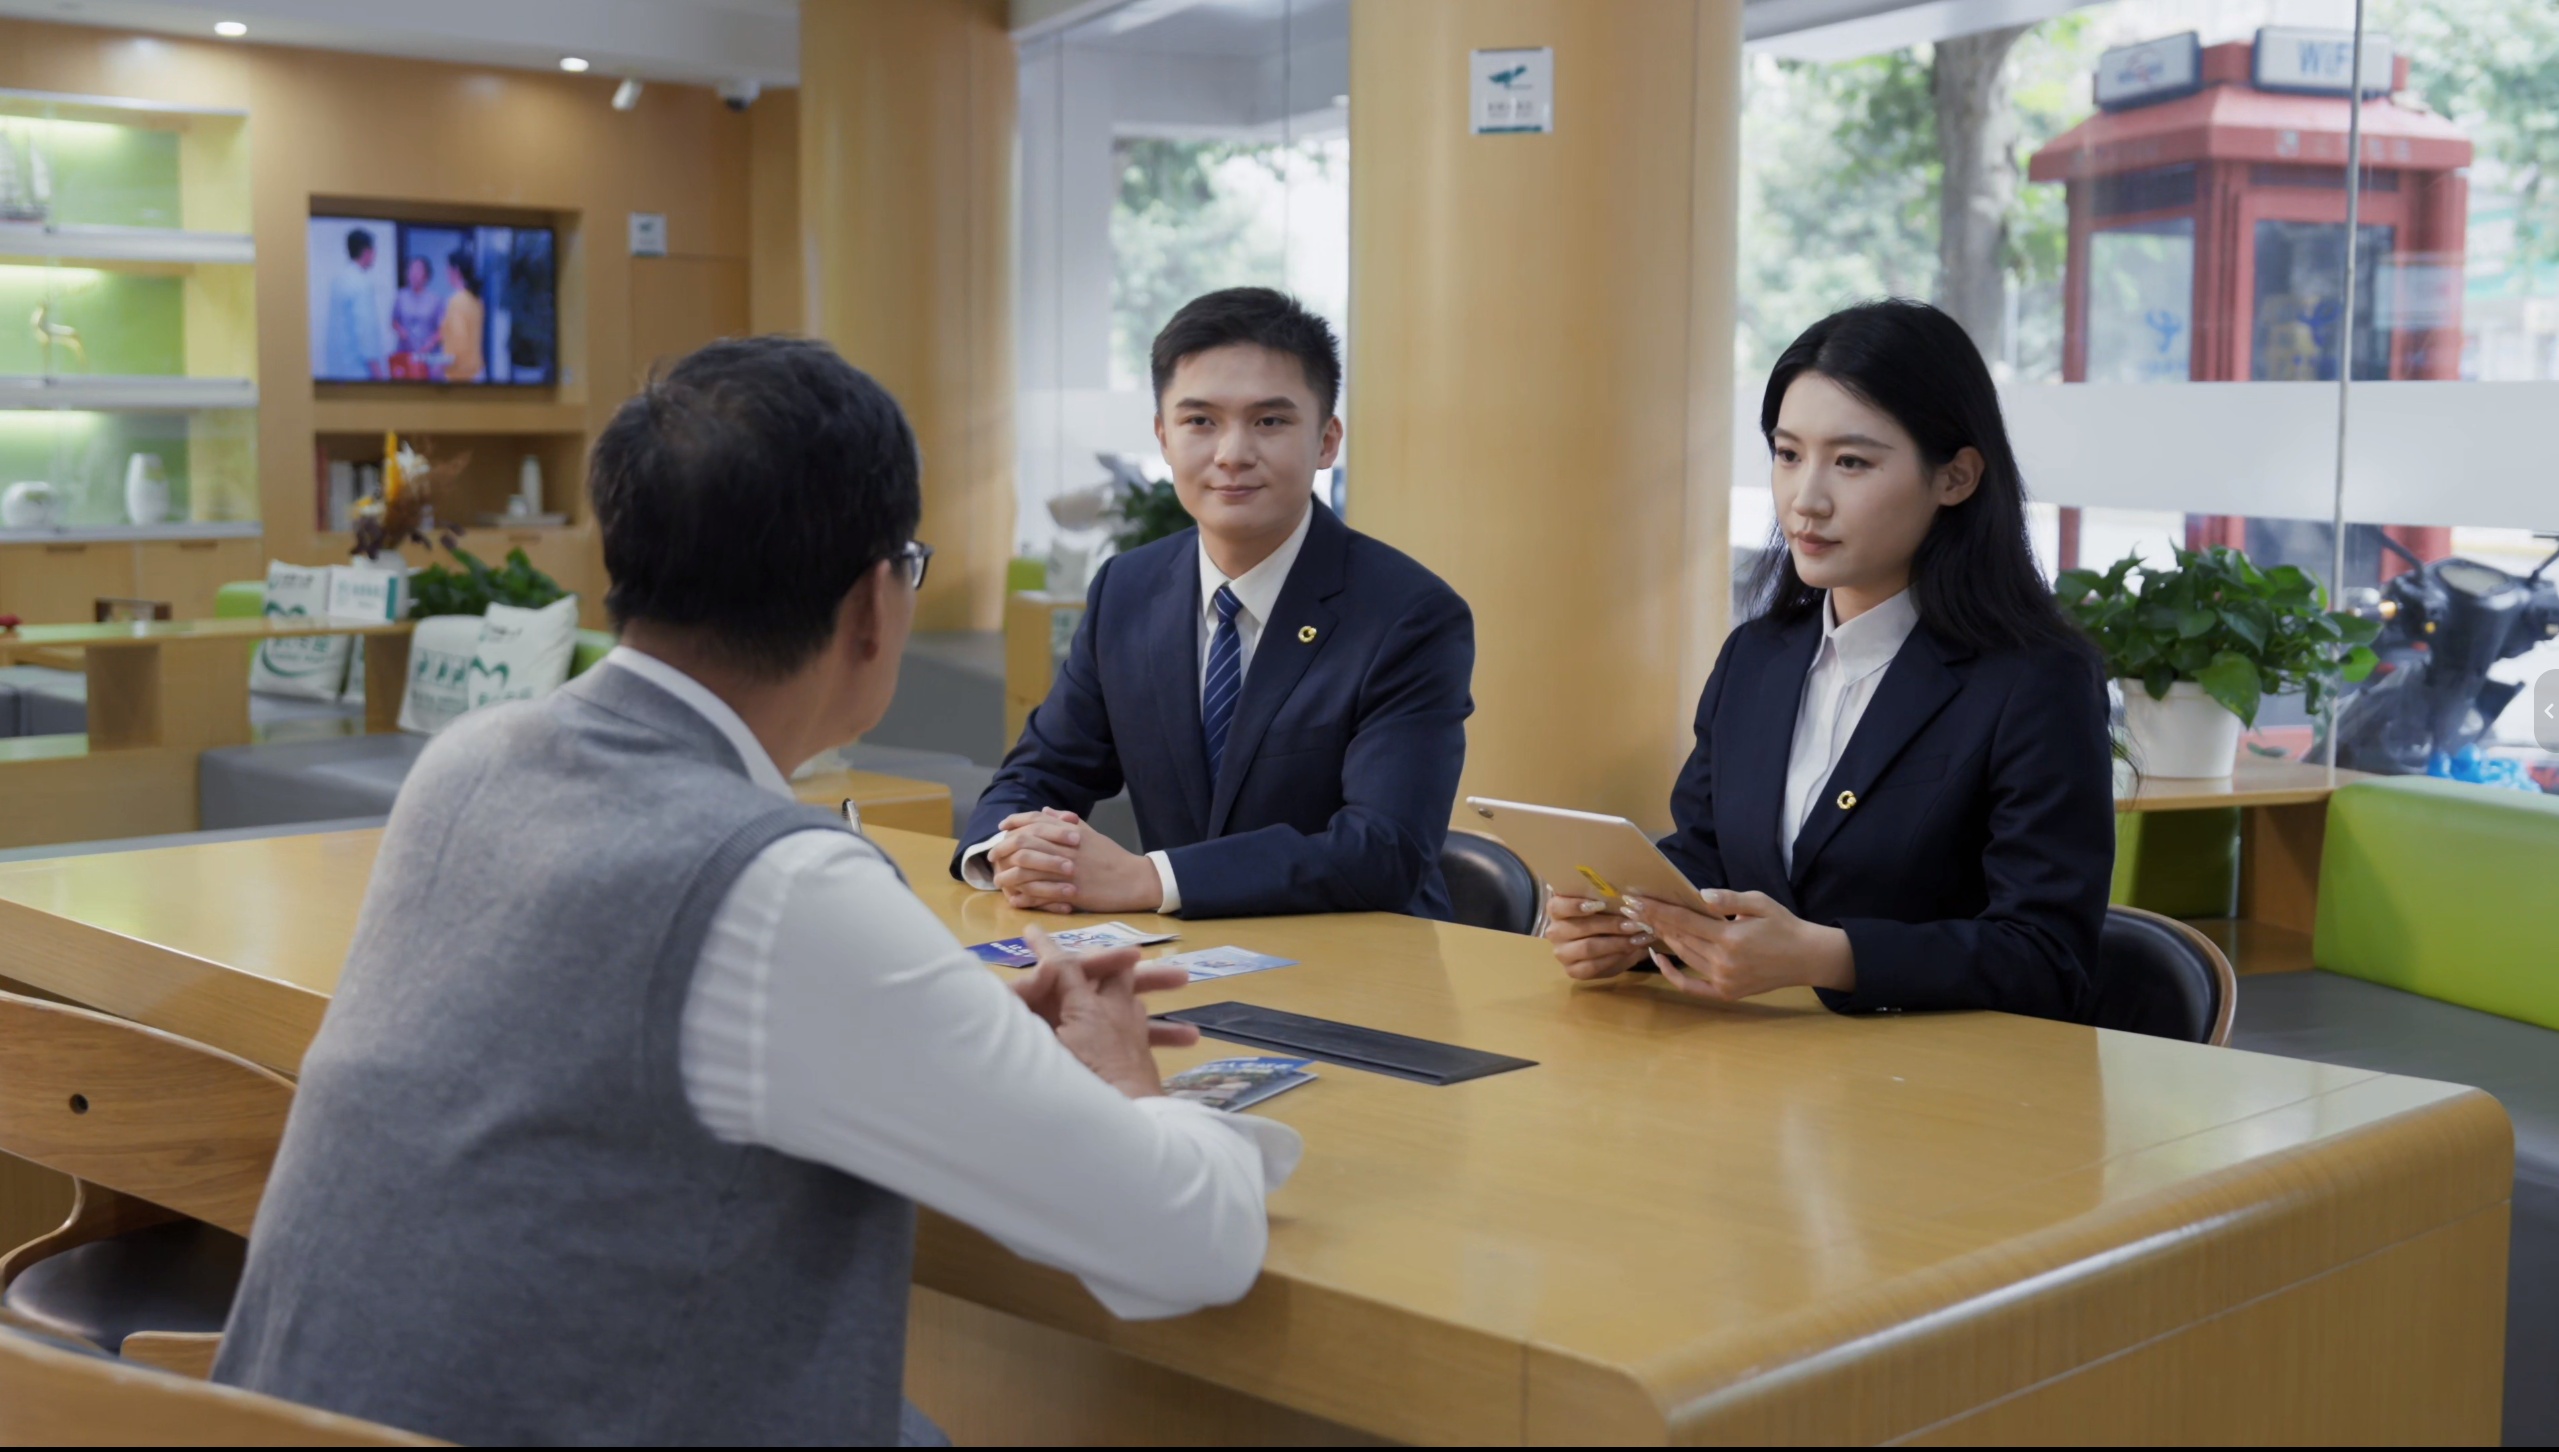
一个在上海从业近十年的保险代理人描述过这样一个场景:一对三十多岁的夫妻找到她,还没有等她开始介绍产品,客户自己先列了一张清单——重疾和寿险额度、孩子的教育金规划、双方父母的养老补充、个人养老金的抵税安排。“他们最关心的不是哪个产品最便宜,而是这一整套方案能不能兜住全家的风险。”
这个场景浓缩了当下的变化:客户不再是被动接受推销的对象,而是带着问题来的主动求解者。保障需求,从“买一份保险”扩展为覆盖健康、养老、财富管理的综合安排。
中国人寿个险经营逻辑进一步转向价值驱动。2023年,开启个险营销职业化、专业化发展新周期,在强化多元行销和综合服务水平的基础上,积极探索新型销售队伍和营销模式,探索金融保险规划师(FLP)队伍,吸纳高素质人才,帮助客户梳理“我和我的家庭未来需要什么”。
技术升级改变了服务方式。过去,保单靠手工填写。如今,中国人寿持续加快数智变革步伐,推动AI大模型等新技术与业务场景的深度融合,服务的入口也在同步升级。截至2026年上半年,中国人寿寿险APP注册用户数超1.7亿,新增智能语音助手,支持语音指令直达近200项服务办理页面;数智化服务赔案占比超75%,主动理赔服务通过智能识别向客户发送理赔提示达28万人次,服务响应效率与覆盖面不断扩大。
与此同时,中国人寿持续布局个人养老金、健康管理、养老社区、康养旅居等服务。截至2025年末,公司已布局20个机构养老项目、覆盖16个城市。产品结构也更加均衡。分红险占个险渠道首年期交保费比重提升至2025年末近60%。
代理人承接的“托付”正在变得更加完整:从一份保单,走向一个家庭关于健康、养老与未来生活的长期规划。
三十年,中国人寿个险渠道总保费从不足12亿元增长至5517.90亿元,续期保费达到4422.85亿元,十年期以上首年期交保费占比达到58.48%。
这些数字说明了一些事情:一支队伍在三十年间完成了从拓荒到深耕、从规模扩张到价值经营的转变;一个渠道从单一销售功能扩展为覆盖健康、养老、财富的综合服务载体;一个行业从“人海战术”走向职业化、专业化的高质量发展路径。
但数字之外,或许还有一些东西更值得记录。
在县域和乡镇,保险销售人员往往是当地第一个把“风险”讲清楚的人。他们不只是卖保单,还在填补一个信息鸿沟,让那些从未接触过金融产品的家庭,第一次知道原来可以用一笔可控的支出,去对冲一场未知的风暴。三十年间,这支队伍将商业保险从城市专属服务变成普惠民生工具,深度嵌入多层次社会保障体系。
一份家庭对未来的托付,汇聚起来,就是一个社会对稳定与安全的托付。而承接这份托付的,不只是几十万保险销售人员,更是一套在本土实践中生长出来的制度,一种与时代需求持续对话的能力。
如今,这个人可能不再是背着展业包的推销员,而是一个懂保险、懂医疗、懂税务、懂法律常识的专业顾问。但本质上,他做的事情没有变:在风险到来之前,帮一个家庭把不确定的未来,变得稍微确定一点。
这大概就是三十年里,那些数字试图讲述的故事。
责任编辑:马瑞琳