一边营收翻倍,一边股价跌去三成:美国AI股怎么了?
大众新闻 王嘉一 2026-11-20 13:07:23原创
一家AI公司刚刚创下全球IPO募资纪录,另一家AI芯片巨头交出营收翻倍的成绩单,华尔街却没有迎来预想中的狂欢。
当地时间11月19日,Claude背后的人工智能企业Anthropic正式登陆纳斯达克,发行价为每股83美元,盘中一度冲至115.10美元,最终收于97.17美元,较盘中高点回落约15.6%。
同一天,纳斯达克综合指数下跌2.25%,英伟达下跌3.30%,AMD下跌7.72%。此前备受追捧的AI概念股,再度遭遇集中抛售。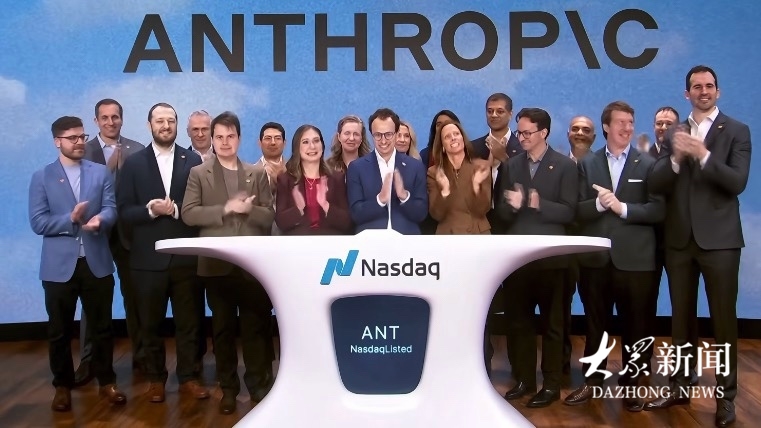
过去三个月,全球资本市场对人工智能的热情,正在经历一场重新定价。

从持续上涨到大幅回撤
今年以来,人工智能一直是推动美国科技股上涨的重要力量。芯片制造商、云服务商、数据中心运营商以及大模型企业,纷纷成为资本追逐的对象。
但进入10月后,行情发生逆转。
8月20日,纳斯达克综合指数收于26067.17点。10月6日,该指数攀升至27599.89点的历史收盘高位。此后一路震荡下行,截至11月19日收盘,已回落至23879.20点,较10月初高点下跌约13.5%。
作为AI算力产业链的代表企业,英伟达股价从8月20日的216.85美元跌至11月19日的145.98美元,三个月累计下跌约32.7%。
更值得注意的是,股价下跌与企业经营表现形成了鲜明反差。
11月17日,英伟达公布2027财年第三季度财报:营收1158亿美元,同比增长103%;其中数据中心业务营收1076亿美元,同比增长110%。
业绩仍在高速增长,股价为何持续承压?
一方面,11月12日英伟达创始人黄仁勋辞任首席执行官,加剧了市场对公司治理与管理层交接的不确定性。另一方面,AI产业此前积累的高估值,也使投资者对未来增长速度和投资回报更加敏感。
投入越来越大,回报何时兑现?
如果说芯片企业已经从AI投资热潮中获得了可观收入,那么投入巨资采购芯片、建设数据中心的科技企业,还需要回答另一道问题:这些投资什么时候能够收回成本?
10月29日,亚马逊在第三季度财报中预计,2026年现金资本支出约2200亿美元。微软10月28日披露,其最新财季资本支出达到452亿美元,约四分之三用于CPU、GPU等相对短寿命资产。
大规模投资带来了持续增长的算力供给,也对企业现金流提出更高要求。
亚马逊披露,截至今年9月底的过去12个月,公司经营现金流同比增长29%,但受主要与AI相关的资本投入增加影响,自由现金流由上年同期净流入148亿美元转为净流出424亿美元。
对于投资者而言,问题正逐渐从“AI需求有多大”,转向“新增需求能否产生足够的利润和现金流”。 图源:Anthropic招股书
这种压力同样存在于大模型企业。
Anthropic披露的招股文件显示,公司截至9月30日及此后签订的采购和租赁承诺,总额约9009亿美元,绝大部分与算力和基础设施有关。这些承诺分布于未来多年,并非短期一次性支出,但也意味着企业需要长期维持足够的收入和融资能力。
随着AI产业持续扩张,芯片、能源、数据中心和模型研发形成庞大的投入链条。如何将不断增长的算力需求转化为最终客户的付费需求,正在成为整个产业链共同面对的商业考题。
资本开始寻找更确定的增长
资本态度的变化,在机构持仓中已有迹象。
路透社11月16日对近6400份美国证券监管机构持仓文件的分析显示,今年第三季度,至少138家基金完全退出所统计的数据中心股票持仓,而新建仓的基金为119家。
事实上,人工智能仍在推动新的技术创新和产业需求。英伟达数据中心收入高速增长,亚马逊云服务业务保持较快扩张,都是能够从财报中观察到的实际变化。
但技术需求的增长,与股票估值的持续上涨,并不是同一回事。
当一家企业已经被赋予极高的未来增长预期,即使实际业绩继续增长,也可能因为未能满足更高的市场期待而出现股价调整。
过去三个月AI概念股的波动,反映出资本市场关注重点的变化:技术突破和业务扩张依然重要,但收入增长能否转化为利润、巨额投入能否形成合理回报,正成为决定企业长期价值的关键因素。
人工智能产业的竞争,最终既要比拼技术能力,也要接受商业价值的检验。
(大众新闻记者 王嘉一)
责任编辑:于春晖